飲食店の開業資金を調べると、「日本政策金融公庫の新創業融資制度」 という言葉がたくさん出てきます。自己資金は10分の1あればいい、という説明とセットになっていることが多いはずです。
この説明は、すでに古いものです。
公庫の創業関連の制度は再編されており、「新創業融資制度」という名前の制度は現在ありません。それでも検索上位にはこの名前で書かれた記事が並んでいます。制度が変わってもページが更新されないからです。
この記事では、現行の枠組みを整理します。2026年9月時点の情報です。
今、創業のときに見る制度
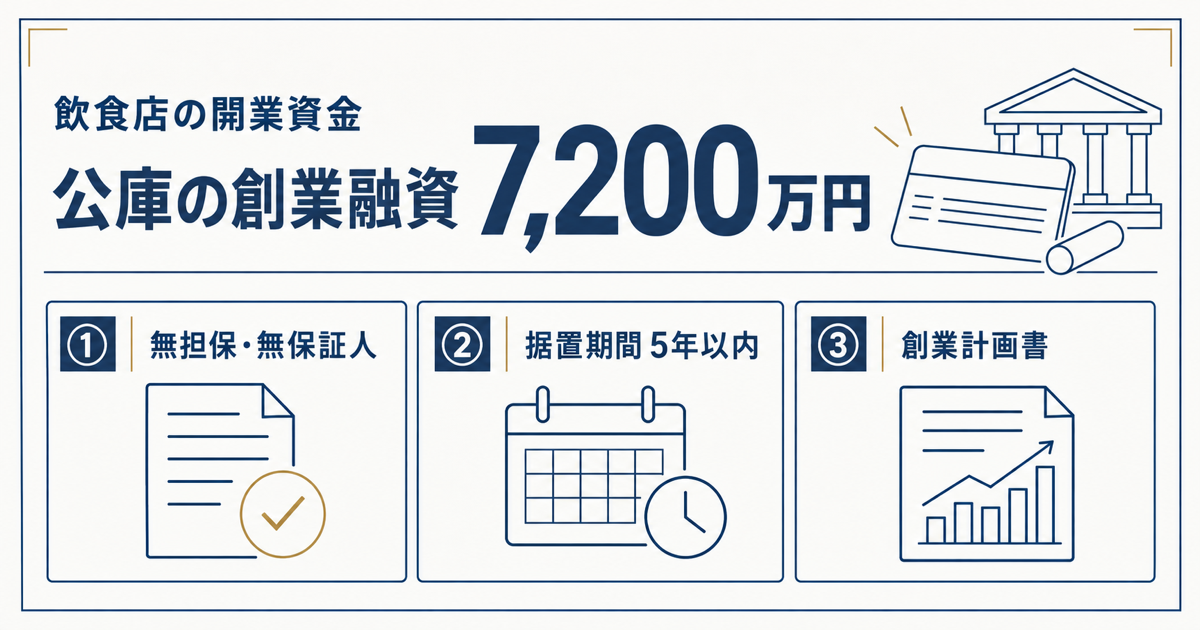
現在、創業のときに中心になるのは 「新規開業・スタートアップ支援資金」(国民生活事業)です。
| 融資限度額 | 7,200万円(うち運転資金 4,800万円) |
| 返済期間(設備資金) | 20年以内(うち据置期間 5年以内) |
| 返済期間(運転資金) | 10年以内(うち据置期間 5年以内) |
| 担保・保証人 | 新たに事業を始める方・税務申告2期未了の方は、原則として無担保・無保証人 |
| 金利 | 創業期(税務申告2期未了)は原則 一律0.65%引下げ(雇用拡大をともなう場合は0.9%) |
旧「新創業融資制度」は 2024年3月末で廃止 され、2024年4月以降は、この本体制度のなかで原則無担保・無保証人の取扱いが用意される形に移行しました。
そして、旧制度にあった「創業資金総額の10分の1以上の自己資金」という形式要件は、制度上は撤廃されています。
ただし「自己資金ゼロでいい」ではありません
形式要件が消えただけで、審査では自己資金の形成過程と準備状況が重点的に見られます。自己資金ゼロで通ることは、実際にはほとんどありません。
据置期間が最長5年あるのは、飲食店にとって大きい点です。開業してすぐの苦しい時期に元金の返済を待ってもらえるので、資金繰りの設計に幅が出ます。
自己資金の話は「要件」より「見られ方」
仮に自己資金の下限要件が明示されていなくても、自己資金は見られます。理由は、金額そのものより 「どうやって貯めたか」 に情報があるからです。
| 見られ方 | どう伝わるか |
|---|---|
| 毎月コツコツ積み立てた通帳 | 計画的に準備してきた |
| 直前にまとまった額が入金 | 出所の説明が必要 |
| 家族からの援助 | 贈与か借入かをはっきりさせる |
通帳は履歴ごと見られます。「見せ金」は高い確率で分かります。逆に、少額でも毎月の積立が続いていれば、それ自体が計画性の証拠になります。
飲食店の計画で、いちばん詰められるところ
飲食店の創業計画で必ず聞かれるのが、売上の根拠です。
売上を「なんとなくの月商」で書くと、そこで止まります。次の形に分解しておきます。
“` 売上 = 席数 × 回転数 × 客単価 × 営業日数 “`
この4つは、どれも根拠を言えるはずの数字です。席数は図面から出ます。客単価はメニュー構成から出ます。回転数と営業日数は、立地と営業時間から見積もります。
そして原価。飲食業では FL(Food = 食材費 + Labor = 人件費) を売上に対して何%に収めるか、という見方が広く使われます。目安として語られるのは60%前後です。
ここは誤解されがちなので、はっきり書いておきます。FL比率は飲食業界で広く使われている採算管理の指標であって、公庫が公表している審査基準ではありません。「FLが60%を超えたら落ちる」といった足切りの基準があるわけではありません。
FLは審査を通すための数字ではなく、開業後に自分が生き残るための数字です。ただし、創業計画書の「事業の見通し」で、売上・原価・人件費の計画が妥当かを見るときの材料にはなります。この視点が入っているかどうかで、「数字が分かっている人か」の印象は変わります。
見落とされがちな費用
創業計画が甘くなるのは、たいてい開業前後の固定費です。
- 物件取得費(保証金・礼金・仲介手数料)
- 内装工事費(見積りより膨らむのが常。予備費を積む)
- 厨房機器
- 許認可まわりの費用(営業許可の手数料・食品衛生責任者の講習・消防設備)
- 開業から売上が立つまでの運転資金(数か月分の家賃と人件費)
最後の運転資金が抜けている計画書が非常に多いです。オープン初月から黒字になる前提の計画は、それだけで説得力を失います。
許認可にかかる費用と期間は 大阪市で飲食店を開業するには?必要な手続きの流れ・費用・期間を解説 にまとめています。
融資と補助金は、時間軸が違う
よくある誤解が、「補助金をあてにして開業資金を組む」ことです。
| 融資 | 補助金 | |
|---|---|---|
| お金が入る時期 | 開業前 | 原則、使ったあと(精算払い) |
| 返済 | あり | なし |
| 確実性 | 審査に通れば実行 | 採択されるとは限らない |
補助金は後払いで、しかも落ちることがあります。だから開業資金の土台は融資と自己資金で組み、補助金は「通ったら助かる」枠に置くのが現実的です。
使える制度の全体像は 2026年に中小企業が使える補助金・助成金まとめ に、設備や販路開拓に使う制度は 小規模事業者持続化補助金の使い方 にあります。
申込みの前にやっておくこと
| # | やること | なぜ |
|---|---|---|
| 1 | 開業届(または法人設立届) | 事業の実体を示す |
| 2 | 物件の目星をつける | 売上計画の根拠になる |
| 3 | 許認可の見通しを確認 | 許可が下りない物件では計画が成立しない |
| 4 | 自己資金の通帳を整える | 履歴で説明する |
| 5 | 創業計画書を書く | 面談はこれをもとに進む |
創業計画書は公庫の指定様式です。記載するのは次の8項目です。
| # | 記載欄 |
|---|---|
| 1 | 創業の動機 |
| 2 | 経営者の略歴等 |
| 3 | 取扱商品・サービス |
| 4 | 取引先・取引関係等 |
| 5 | 従業員 |
| 6 | お借入の状況 |
| 7 | 必要な資金と調達方法 |
| 8 | 事業の見通し(創業当初/軌道に乗った後) |
公庫は飲食店(洋風・中華料理店等)の記載例も公開しているので、白紙から考える必要はありません。
大阪の窓口は 日本政策金融公庫 大阪支店 国民生活事業(大阪市北区曽根崎)です。
公庫以外の選択肢もあります。大阪府の 「開業サポート資金」、大阪市の 「創業支援資金」 といった制度融資(信用保証協会の保証つき)があり、公庫と併せて検討できます。
届出そのものは 個人事業の開業・廃業等届出書 / 法人設立届出書 にまとめています。営業許可は 食品衛生法に基づく営業許可申請(飲食店営業) です。
あわせて読みたい
- 大阪市で飲食店を開業するには?必要な手続きの流れ・費用・期間を解説
- 居抜き物件の造作譲渡で失敗しないために|契約前に確認する5項目
- 2026年に中小企業が使える補助金・助成金まとめ【一覧・早見表】
- 小規模事業者持続化補助金の使い方【初めての方向け・2026年8月版】
まとめ
- 「新創業融資制度」は2024年3月末で廃止。現行は 「新規開業・スタートアップ支援資金」(限度額7,200万円・設備20年/運転10年・据置5年以内)
- 自己資金は額より履歴。通帳の積み上がり方が見られる
- 売上は 席数 × 回転数 × 客単価 × 営業日数 に分解して根拠を持つ
- 自己資金の1/10要件は撤廃されたが、自己資金ゼロで通るわけではない
- FLは業界の目安(55〜60%)であって公庫の審査基準ではない。ただし計画の説得力は上がる
- 運転資金を数か月分積む。オープン初月から黒字の計画は通らない
- 補助金は後払いで、落ちることもある。開業資金の土台にはしない
この記事は制度の内容を整理したものです。融資の可否・条件は個別の審査によります。最新の制度内容は日本政策金融公庫の公式情報でご確認ください。