飲食店の開業資金を調べると、出てくるのはほとんど日本政策金融公庫の話です。創業融資の定番であり、実際に多くの店がそこから始めます。
ただ、大阪で開業するならもう一つのルートがあります。大阪府の制度融資です。
内外装に1,000万円かかる、居抜きでも700万円かかる。こうした金額を一つの窓口だけで組もうとすると、どうしても届きません。2つのルートを知っているかどうかで、資金計画の幅が変わります。
この記事では、制度融資の仕組みと、あわせて使いたい特定創業支援等事業を整理します。2026年9月時点の情報です。
制度融資は「三者で動く」融資
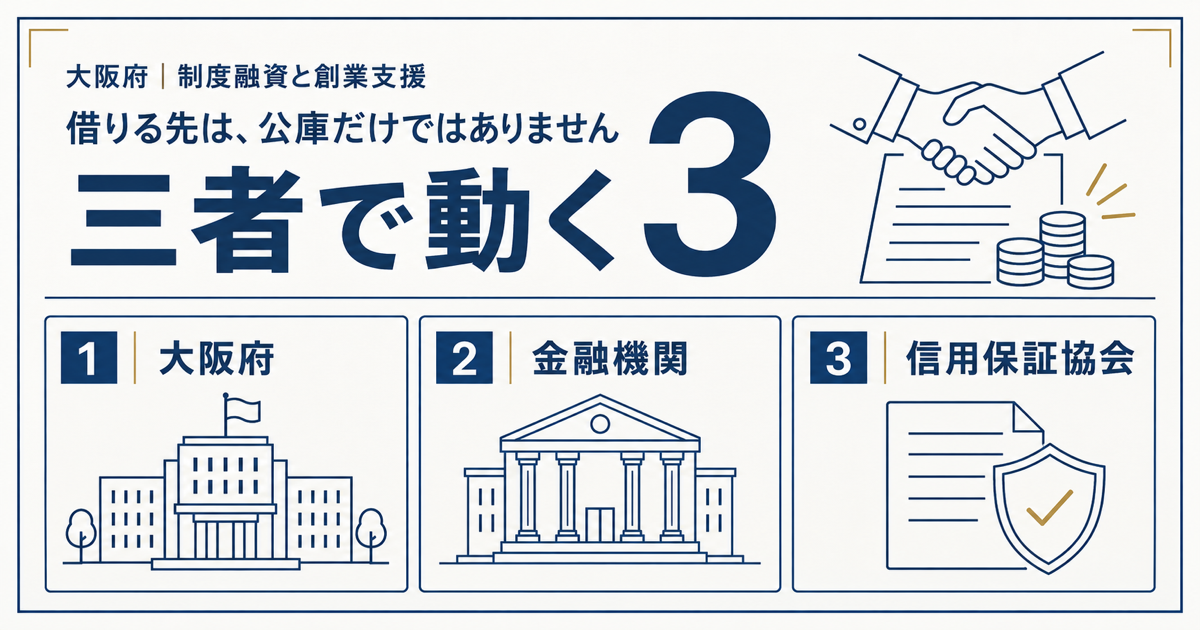
制度融資は、公庫の融資とは仕組みが違います。登場人物が3者います。
| 誰が | 何をするか |
|---|---|
| 大阪府 | 制度を設計し、金融機関に預託などを行う。利率の条件を定める |
| 金融機関(銀行・信用金庫等) | 実際にお金を貸す |
| 大阪信用保証協会 | 保証を付ける。返済できなくなったとき、金融機関へ代わりに支払う |
つまり、「自治体が作った枠組みを、民間の金融機関が、保証協会の保証付きで実行する」という形です。
公庫の融資が「国の金融機関から直接借りる」形であるのに対して、制度融資は民間金融機関との取引が始まるという違いがあります。
| 日本政策金融公庫 | 大阪府の制度融資 | |
|---|---|---|
| 貸す主体 | 公庫(政府系金融機関) | 民間の金融機関 |
| 保証協会 | 原則として不要 | 必要(保証料がかかる) |
| 手続きの相手 | 公庫の支店 | 金融機関+保証協会+自治体 |
| 手続きの時間 | 比較的短い | 関係者が多い分、長くなりやすい |
| 取引の広がり | 公庫との関係のみ | 地元の金融機関との取引が始まる |
大阪府「開業・スタートアップ応援資金」の条件
大阪府の創業向けの制度融資は、「開業・スタートアップ応援資金」という名称です(2026年度)。条件は次のとおりです。
| 融資限度額 | 3,500万円 |
| 融資期間 | 10年以内 |
| 据置期間 | 12か月以内 |
| 融資利率(固定) | 開業資金 年1.65% / 地域支援ネットワーク型 年1.45% |
| 利率の優遇 | 女性・35歳未満の若者・55歳以上のシニア・UIJターンは、それぞれ 年1.45%/年1.25% |
| 信用保証料率 | 開業資金 年1.0% / 地域支援ネットワーク型 年0.5%(いずれも無保証人対応は +0.2%) |
| 自己資金要件 | 開業前〜開業後2か月未満で申し込む場合、創業資金総額の 10分の1以上 |
| 申込先 | 原則として取扱金融機関の窓口 |
経営者保証を外す「無保証人対応」の枠があります。保証料率が0.2%上乗せになりますが、個人保証を負わずに済むかどうかは、失敗したときの生活再建に直結します。上乗せ分と引き換えに何を得るのかで判断してください。
融資条件は年度ごとに改定されます。申し込む時点の条件を、必ず大阪府の最新の案内で確認してください。
なぜ2つを併せて考えるのか
創業時に多いのが、「公庫で希望額に届かなかった」というケースです。
このとき、制度融資を併用する形(協調融資)が検討できます。両方に同時に申し込み、それぞれから一定額を調達するという組み方です。
同時に動かす理由
公庫の結果が出てから制度融資に動くと、そのぶん開店が遅れます。
物件を押さえている場合、家賃だけが出ていく期間が延びます。
どちらを軸にするかを決めたうえで、早い段階で両方の窓口に相談するのが現実的です。
ただし、両方に申し込めば合計額が増えるという意味ではありません。事業計画に対して妥当な総額かどうかは、どちらでも見られます。
保証料という、公庫にはないコスト
制度融資で必ず押さえるべきなのが、信用保証料です。
保証協会に保証を付けてもらう対価として、借入時に保証料がかかります。公庫のプロパー融資にはない費用なので、資金計画に入れ忘れがちです。
開業・スタートアップ応援資金の保証料率は 年0.5%〜1.0%(無保証人対応は年0.7%〜1.2%)です。一般の保証より大幅に優遇された固定料率が設定されていますが、大阪府が全額を補助してくれるわけではありません。借入者の負担として、資金計画に必ず入れてください。
「金利が低い」だけで比較すると、実質的な負担を読み違えます。金利+保証料の合計で見てください。
特定創業支援等事業の証明書が、条件を変える
これは知らないと損をする制度です。
市区町村が実施する 認定特定創業支援等事業(産業競争力強化法に基づくもの)の支援を受けると、証明書が交付されます。セミナーや個別相談を、一定期間・一定回数受けることが条件です。
この証明書があると、次のような優遇が受けられます。
| 優遇 | 内容 |
|---|---|
| 登録免許税の軽減 | 株式会社設立時の登録免許税が資本金の0.7%→0.35%に(最低税額 15万円→7.5万円。合同会社は6万円→3万円) |
| 創業関連保証の特例 | 無担保保証の別枠が使える。さらに 事業開始の6か月前から 対象になる |
| 補助金の枠 | 小規模事業者持続化補助金の創業枠の対象になる |
| 公庫の利率特例 | 新規開業資金で貸付利率の引き下げを受けられる場合がある |
証明書の発行には時間がかかります。セミナーの開催日程は決まっているため、「来週開業したい」というタイミングでは間に合いません。
「創業2か月前から」は古い情報です
創業関連保証の特例は、事業開始の6か月前から利用できるように拡充されています。
4か月の差は、物件を押さえてから開店までの資金繰りにそのまま効きます。
あわせて、公庫の「新創業融資制度」は令和6年3月31日で廃止されています。
現在は「新規開業資金」の利率優遇として運用されています。制度名で検索すると古い解説に当たるので注意してください。
順番に注意
登録免許税の軽減は、会社を設立する前に証明書を取っていないと使えません。
設立登記を済ませてから気づいても、後から戻ってはきません。
法人でいくなら、設立の準備と並行して、証明書の取得を進めてください。
持続化補助金そのものの使い方は 小規模事業者持続化補助金の使い方 にまとめています。
動く順番
資金調達だけを切り出すと見誤るので、開業全体の中での位置を示します。
“` ① 事業計画・資金計画をつくる(物件の目星をつける) ↓ ② 特定創業支援等事業のセミナー等を受ける(証明書) ↓ ③ 公庫/制度融資の窓口に相談・申込み ↓ ④ 法人設立(登録免許税の軽減を使う場合は②の後) ↓ ⑤ 物件契約・内装工事 ↓ ⑥ 保健所の事前相談 → 飲食店営業許可 ↓ ⑦ 開業届/法人設立届 “`
②が③④より前にあることが、この図のいちばんの要点です。
開業届・法人設立届の位置づけは 個人事業の開業・廃業等届出書 と 法人設立届出書(国税・府税・市税) にまとめています。
審査で見られるのは、結局のところ計画
制度融資でも公庫でも、創業時に見られる点は共通しています。
| 観点 | 中身 |
|---|---|
| 自己資金 | いくら貯めてきたか。どう貯めたかの履歴(通帳)も見られる |
| 経験 | その業種での勤務経験・役職 |
| 計画の具体性 | 席数・客単価・回転数・原価率の根拠があるか |
| 返済の見通し | 月々の返済額を、計画上の利益で払えるか |
| 信用情報 | 税金・公共料金・借入の延滞がないか |
いちばん差が出るのは、売上の根拠です。「月商300万円を見込む」ではなく、「席数20席×客単価3,500円×回転1.5回×営業25日」と積み上げられているか。計算の過程を示せるかどうかで、話の進み方が変わります。
自己資金は「見せ金」では通りません。通帳の入出金の履歴で、コツコツ貯めたものか、直前に入金されたものかは分かります。
融資が決まっても、許可がなければ開けない
資金の話に集中していると抜け落ちるのがここです。
融資が実行されても、飲食店営業許可がなければ営業はできません。そして許可は、施設が基準を満たしていなければ下りません。
- 保健所の事前相談は、内装設計の段階で
- 消防の届出は、内装工事と同時に
- 200㎡を超える物件なら、用途変更の確認申請が先
この順番を外すと、融資は受けたのに開店できない、という状態になります。全体の流れは 大阪市で飲食店を開業するには? にまとめています。
よくある質問
Q. 公庫と制度融資、どちらに先に相談すべきですか
創業時は公庫のほうが手続きが早く進む傾向があります。ただし併用を考えているなら、早い段階で両方の窓口に相談してください。結果を待ってから動くと、そのぶん開店が遅れます。
Q. 制度融資はどこに申し込むのですか
原則として、取扱金融機関の窓口を通じて申し込みます。大阪府の金融課や大阪信用保証協会、市町村の窓口へ事前に相談することもできます。融資条件は年度ごとに改定されるため、申し込む時点の案内を確認してください。
Q. 自己資金はいくら必要ですか
開業・スタートアップ応援資金では、開業前から開業後2か月未満の段階で申し込む場合、創業資金総額の10分の1以上の自己資金が要件とされています。これは最低ラインであって、自己資金が多いほど計画の実現性は高く評価されます。
Q. 開業してからでも制度融資は使えますか
創業向けの資金には「事業開始後◯年以内」といった条件が付いていることが一般的です。開業後に使える資金メニューも別にあります。開業直後の補助金については 開業したばかりで補助金は使える? にまとめました。
Q. 特定創業支援等事業の証明書は、どこでもらえますか
開業予定地の市区町村が窓口です。大阪市の場合、証明書の交付窓口は 経済戦略局 産業振興部 産業振興課、支援の実施機関は大阪産業創造館や大阪商工会議所などです。交付手数料は無料です。実施機関やセミナーの日程は自治体ごとに違うため、早めに確認してください。
この記事で扱った手続き
あわせて読みたい
まとめ
- 大阪の創業資金には、公庫のほかに大阪府の制度融資がある
- 制度融資は 府・金融機関・大阪信用保証協会の三者で動く。民間金融機関との取引が始まる
- 「開業・スタートアップ応援資金」は 限度額3,500万円・10年以内・据置12か月以内、利率 年1.25%〜1.65%、保証料率 年0.5%〜1.0%
- 信用保証料は公庫にはないコスト。金利だけで比較しない
- 特定創業支援等事業の証明書があると、登録免許税の軽減・無担保保証の別枠・持続化補助金の創業枠などが使える
- 創業関連保証の特例は 事業開始の6か月前から(「2か月前」は古い情報)
- 証明書は法人設立より前に取る。後から取っても登録免許税は戻らない
- 審査で差が出るのは売上の根拠と自己資金の履歴
- 融資が決まっても、営業許可がなければ開店できない。許可の段取りを並行させる
この記事は制度の内容を整理したものです。融資の可否・条件は個別の審査によります。最新の融資条件は大阪府および取扱金融機関、特定創業支援等事業については開業予定地の市区町村にご確認ください。